
Pendant une décennie, le Cameroun a tiré de sa géographie une position : trois stations d’atterrissement, cinq câbles sous-marins, et deux voisins enclavés qui n’avaient d’autre chemin vers l’Internet mondial que son territoire. Depuis 2023, la Centrafrique et le Tchad construisent leurs propres sorties. Ce n’est pas une hypothèse : c’est financé, documenté, et parfois dit explicitement.
Analyse argumentée à partir de sources publiques. Cet article distingue ce qui est établi de ce qui relève d’une lecture : la section « Ce que nous ne savons pas » le précise.
Une position, et pas seulement une géographie
Cinq câbles sous-marins atteignent le Cameroun, pour trois points d’arrivée seulement sur toute la côte : Limbe, Douala et Kribi. De là part une dorsale terrestre de plus de 12 000 km gérée par Camtel. Nous avons décrit cette chaîne et sa fragilité dans Comment Internet arrive au Cameroun.
Deux voisins n’ont pas cette chance. Le Tchad et la Centrafrique sont enclavés : aucun câble sous-marin ne touche leur territoire. Depuis 2015, le Tchad rejoint l’Internet mondial par la fibre camerounaise. Ce n’était pas qu’un fait technique. C’était une position : des recettes de transit, et un poids régional.
Ce rôle s’est construit dans un cadre régional, le Central African Backbone, qui a réuni sept États d’Afrique centrale dans le cadre de la CEEAC autour de la Banque mondiale, de la Banque africaine de développement et de l’Union européenne, pour environ 273 millions de dollars. Ses cinq phases de financement sont aujourd’hui closes, la première en mars 2016, la dernière en mars 2022.
Avril 2025 : la coupure qui n’était pas une panne
En avril 2025, le Tchad connaît près de deux semaines d’instabilité, voire d’indisponibilité d’Internet à l’échelle nationale. En mai, Camtel suspend l’interconnexion pour impayés de son partenaire tchadien, la Société des télécommunications du Tchad (Sotel).
Aucun câble n’a été endommagé. C’est la quatrième cause de coupure de notre typologie, celle qu’on oublie : le différend commercial. Pour l’usager de N’Djamena, l’effet est identique à celui d’un sabotage.
C’est cet épisode qui a fait basculer un dossier technique dans le registre de la souveraineté.
Ce que les voisins ont construit
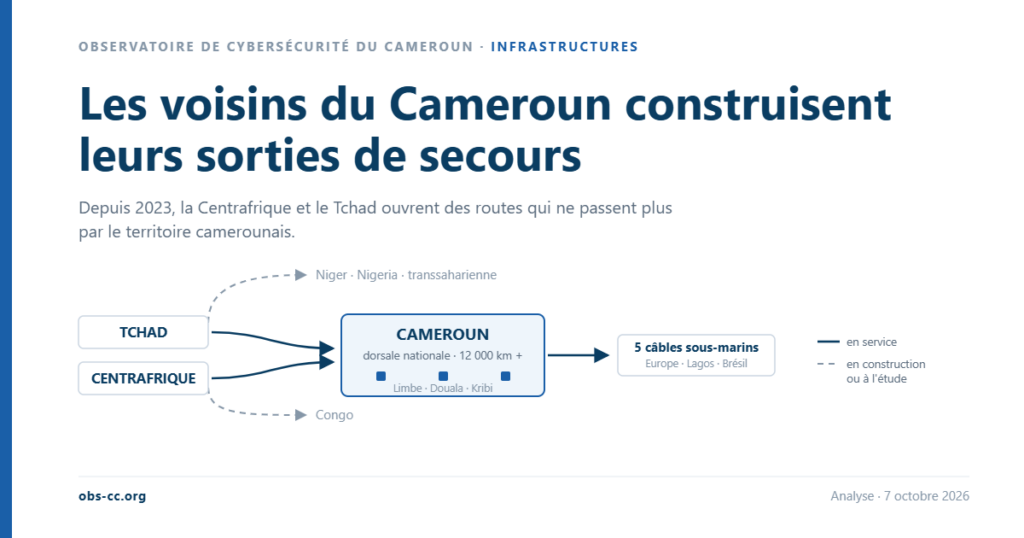
La Centrafrique s’est dédoublée. Sa dorsale optique nationale, 935 km de fibre terrestre et sous-fluviale cofinancée par l’Union européenne et la Banque africaine de développement pour 22 milliards de FCFA, a été remise au gouvernement centrafricain le 7 janvier 2023 et inaugurée à Bangui le 6 février 2023. Elle se divise en deux branches internationales : vers le Cameroun par Gamboula, vers le Congo par Bomassa. La bande passante offerte à la population est passée de 3 à 10 Gbit/s depuis 2023.
Là où il n’y avait qu’une sortie possible, il y en a deux.
Le Tchad pousse trois chantiers en parallèle, dont deux ne passent pas par le Cameroun :
- La dorsale transsaharienne à fibre optique, financée par l’Union européenne et la Banque africaine de développement : 1 510 km à travers le Niger et le Tchad. En octobre 2024, il restait environ 100 km à poser sur les 609 km programmés côté tchadien, et le Niger annonçait 97 % des 1 031 km achevés.
- Un programme d’interconnexion avec le Niger, lancé en juin 2025, que la presse régionale présente explicitement comme visant à rompre la dépendance numérique au Cameroun.
- Une liaison avec le Nigeria, dans le cadre du projet nigérian BRIDGE : 90 000 km de fibre, 2 milliards de dollars, dont 800 millions déjà sécurisés auprès de la Banque mondiale, de la Banque africaine de développement et de la BERD. En septembre 2026, la liaison Tchad-Nigeria était encore au stade des études techniques.
Ce que le Cameroun a concédé le 15 mai 2025
L’incident d’avril-mai 2025 s’est soldé par un accord bilatéral, signé le 15 mai 2025. Son contenu mérite d’être lu ligne à ligne :
- rééchelonnement de la dette de Sotel envers Camtel, dont le remboursement est adossé à la privatisation de l’opérateur tchadien ;
- capacité portée à plus de 100 Gbit/s ;
- activation du tronçon Nana-Mbéré et finalisation de la liaison Yagoua-Bongor, pour offrir au Tchad une deuxième sortie et éviter les ruptures sur la ligne Yagoua-Kousséri-N’Djamena ;
- installation par le Tchad d’équipements de surveillance sur le réseau de Camtel, afin de vérifier la capacité qui lui est allouée ;
- expulsion des fournisseurs tchadiens non autorisés, et baisse des tarifs de transit dans les six mois.
Autrement dit : même en restant au Cameroun, le Tchad a obtenu une redondance, un droit de regard sur l’infrastructure de son fournisseur, et une baisse de prix. Ce n’est plus une relation de dépendance simple.
Le précédent ACE : une convention signée ne fait pas un câble
Un détour utile, parce qu’il vaut dans les deux sens. Le câble ACE (Africa Coast to Europe) n’atterrit pas au Cameroun : Submarine Networks le décrit comme reliant dix-neuf pays, dont le Cameroun ne fait pas partie. Pourtant, le pays a bien tenté d’y entrer.
Camtel signe le protocole d’accord du consortium en 2009, au nom de l’État. En juin 2010, le Cameroun ne signe pas l’accord de construction et d’exploitation : il est absent des treize pays raccordés en 2011-2012. Le 8 juin 2015, l’État et Orange Cameroun signent une convention d’exploitation, avec un ticket d’entrée annoncé à 25 millions de dollars pour le Cameroun et un investissement de 1,5 milliard de FCFA d’Orange dans une station à Kribi, en échange de capacités. En mai 2016, le Plan stratégique Cameroun numérique 2020 inscrit ce point d’atterrissement parmi les priorités, pour une mise en service au plus tard en 2018.
En août 2020, Kribi n’est toujours pas équipée. L’État aurait payé « substantiellement » sa contribution d’entrée avant de la suspendre, sur de profonds désaccords quant aux capacités réclamées par Orange Cameroun en contrepartie de la station. Nous n’avons trouvé aucune annonce de mise en service depuis.
Onze ans après la convention, la station n’existe pas. C’est l’étalon à garder en tête pour juger les calendriers annoncés — y compris ceux des corridors de nos voisins, et y compris l’annonce du câble Medusa Africa, dont le protocole a été transmis à la Présidence de la République en décembre 2025 sans que l’engagement de l’État soit à ce jour formalisé.
Ce que cela pèse
Combien cela représente-t-il ? Le revenu du transit vers les voisins n’est publié nulle part : ni les comptes de Camtel, qui ne ventilent rien par activité, ni l’observatoire annuel de l’Agence de régulation des télécommunications, qui inclut le marché de gros dans les revenus sans jamais l’isoler. Deux séries publiques permettent néanmoins d’en cadrer l’ordre de grandeur.
La première est la ligne « Opérateur transport » de l’observatoire de l’ART. Camtel étant le seul titulaire de la convention de concession de transport, cette ligne correspond à son métier de transport : 36,58 milliards de FCFA en 2022, 28,78 milliards en 2023, 33,72 milliards en 2024. Deux précautions s’imposent. Elle recouvre le transport national et international : le transit vers le Tchad et la Centrafrique n’en est qu’une fraction, de taille inconnue — c’est un plafond, pas un montant. Et elle est volatile, ayant reculé de 21 % en 2023 avant de remonter de 17 % en 2024 : une seule année de baisse ne prouverait rien.
Rapportée aux comptes de l’entreprise, cette ligne pèse lourd. Camtel a réalisé 235 milliards de FCFA de chiffre d’affaires en 2025 pour 13 milliards de bénéfice net. Le métier transport vaut donc environ deux fois et demie le résultat annuel : une érosion même partielle ne se dilue pas dans la masse, elle atteint directement le résultat.
La seconde série est la dette. Selon la Caisse autonome d’amortissement, Camtel portait à fin juin 2026 230,4 milliards de FCFA de dette extérieure rétrocédée, soit 27,3 % de l’encours national de 845 milliards — premier rang des entreprises publiques. Cette dette a financé la fibre et les câbles sous-marins, et la position de hub régional faisait partie de ce qui la justifiait.
Reste le calendrier, et il est contre-intuitif : l’érosion a commencé avant tout départ. L’accord du 15 mai 2025 engage une baisse des tarifs de transit, et la dette de Sotel a dû être rééchelonnée — du revenu facturé mais non encaissé. Dans le même temps le volume augmente, la capacité accordée au Tchad passant à plus de 100 Gbit/s. Camtel vend donc aujourd’hui plus de volume, moins cher, avec un recouvrement dégradé. Un corridor alternatif n’a pas besoin d’être achevé pour coûter de l’argent : il suffit qu’il soit crédible pour peser sur le prix.
Ce que disent les tables de routage
Jusqu’ici, cet article s’appuie sur des annonces, des accords et des articles de presse. Il existe une source plus froide : les tables de routage de l’Internet, où chaque opérateur déclare publiquement à qui il achète son accès au reste du monde. Nous avons relevé ces déclarations le 7 octobre 2026 pour les vingt-trois systèmes autonomes enregistrés au Tchad et en Centrafrique, via l’API publique RIPEstat.
Au Tchad, la dépendance n’a pas disparu : elle s’est concentrée. Les neuf opérateurs tchadiens qui achètent du transit — Airtel, Millicom/Moov, AlbideyNet, ILNET, Global Tel, Amanet, Sahel Tele Internet, Nadif, Prestabist — l’achètent tous au même intermédiaire national, SAFITEL Tchad. Et SAFITEL n’a qu’un seul fournisseur visible : Camtel. L’indice de force que RIPEstat attribue à ce lien, 3 668, en fait la relation client la plus intense de Camtel, devant Orange Cameroun (2 161). Le pays tout entier sort par un point unique.
La diversification apparaît aux marges, et elle est réelle. Prestabist achète aussi à MainOne (Nigeria) et à Angola Cables ; ILNET à AFR-IX Telecom, l’opérateur du câble Medusa ; Millicom et Global Tel conservent des secours satellitaires. Ce sont des routes de repli plutôt que des routes principales — mais elles n’existaient pas dans un Tchad qui ne sortait que par Kousséri.
La Centrafrique donne le résultat inverse, et il contredit l’intuition de départ. Quatre des cinq opérateurs centrafricains — Orange Centrafrique, Telecel, Atlantique Telecom, Netcom — achètent leur transit à MTN Afrique du Sud. Aucun n’a Camtel pour fournisseur, et aucun système autonome centrafricain ne figure parmi les huit clients de Camtel. Le cinquième, la SOCATEL publique, n’annonce aucun préfixe : elle n’est pas visible sur l’Internet mondial sous son propre nom.
Les deux opérateurs historiques publics sont d’ailleurs dans le même angle mort. La SOCATEL n’annonce aucun préfixe ; au Tchad, la SOTEL n’a ni système autonome ni bloc d’adresses enregistré à son nom — les vingt blocs IPv4 attribués au pays sont détenus par des opérateurs privés, par l’ADETIC, par le ministère des Finances et par les points d’échange. Ni l’une ni l’autre n’est joignable sous son propre nom sur l’Internet mondial : ce sont des opérateurs privés qui portent aujourd’hui tout le trafic des deux pays.
Une précaution s’impose, et elle est décisive. Le BGP dit qui vend le transit, pas par où passe la fibre. Un opérateur centrafricain peut acheter son accès à MTN Afrique du Sud et voir malgré tout son trafic emprunter le corridor camerounais, si c’est MTN qui l’achemine ainsi. Ces relevés ne tranchent donc pas entre Gamboula et Bomassa. Ils établissent autre chose, et ce n’est pas rien : la relation commerciale directe entre les opérateurs centrafricains et Camtel, elle, n’apparaît pas dans les tables publiques.
Le relevé complet — 23 systèmes autonomes, 31 relations de transit observées — est publié ci-dessous en donnée ouverte, versionnée et datée, réutilisable librement avec mention.
Jeu de données ouvert issu de la lecture des tables de routage BGP publiques : pour chaque opérateur du Tchad et de Centrafrique, il indique à qui cet opérateur achète son transit vers l'Internet mondial, et si ce transitaire est camerounais. Il mesure une dépendance commerciale, pas un chemin de fibre.
23 systèmes autonomes (Tchad et Centrafrique) · 31 relations de transit observées · relevé du 7 octobre 2026 · source RIPEstat · format CSV, UTF-8
Donnée ouverte, versionnée et datée · chaque version reste accessible · réutilisation libre avec mention Observatoire de Cybersécurité du Cameroun (OBS-CC).
Ce que nous ne savons pas
Cet article documente une dynamique. Il ne la chiffre pas, et il faut dire pourquoi.
- Le revenu du transit lui-même reste inconnu. Aucune source publique ne l’isole. Les ordres de grandeur ci-dessus encadrent le métier transport dans son ensemble, national et international confondus ; ils ne disent pas ce que pèsent le Tchad et la Centrafrique dans ce total.
- La causalité n’est pas établie. Que les coupures camerounaises expliquent le désengagement des voisins est une lecture, appuyée par la chronologie et par le vocabulaire de la presse régionale. Aucun document officiel tchadien ou centrafricain ne l’affirme.
- L’avancement réel des corridors reste à vérifier tronçon par tronçon. Plusieurs échéances annoncées n’ont pas été tenues.
- Nous ne savons pas quelle branche centrafricaine porte le trafic international du pays aujourd’hui, Gamboula ou Bomassa. L’observatoire 2024 de l’ART atteste que le backbone camerounais est pourvu d’un point d’interconnexion à la frontière centrafricaine : le côté camerounais est donc équipé. Mais un point d’interconnexion n’est pas un flux, et aucune source publique ne dit lequel des deux chemins est emprunté. Le relevé BGP ci-dessus ne le dit pas davantage : il décrit des relations commerciales, pas des chemins physiques.
Pourquoi cela concerne la sécurité du réseau
Un incident sur la dorsale camerounaise ne se lit plus seulement comme une indisponibilité de service. Il a désormais une portée commerciale et diplomatique : chaque coupure prolongée, chaque différend de facturation fournit à un voisin un argument supplémentaire pour accélérer son projet d’évitement.
La symétrie est moins confortable qu’il n’y paraît. Moins de trafic de transit, c’est aussi moins de partenaires régionaux ayant un intérêt direct à la résilience du réseau camerounais, et moins de recettes pour la financer. La concentration décrite dans notre rubrique Infrastructures — trois stations d’atterrissement, une dorsale, un opérateur de transport — ne se corrige pas par la géographie. Elle se corrige par l’investissement et par la mesure.
C’est précisément ce que recommandait le Forum sur la gouvernance de l’Internet au Cameroun, en août 2026, en appelant à la création d’un observatoire national du numérique. Sans série chiffrée publique sur la disponibilité du réseau, ni l’usager, ni le décideur, ni le partenaire régional ne peut arbitrer. Nous l’écrivions déjà dans Ce que l’on sait des coupures du réseau au Cameroun.
Nous mettrons cet article à jour si des éléments vérifiables sont publiés, en particulier sur l’avancement des corridors et sur la branche centrafricaine effectivement en service.
Vous constatez une interruption de service ou disposez d’éléments sur ces corridors ? Écrivez-nous : mon@obs-cc.org.
Sources
- Banque mondiale — Central African Backbone, phases de financement du programme (APL1A à SOP5).
- Banque africaine de développement et Union européenne — inauguration de la dorsale optique nationale de la République centrafricaine et de l’interconnexion avec le Congo, Bangui, 6 février 2023.
- Agence Ecofin — « La composante RCA du projet Central African Backbone est désormais opérationnelle », 8 février 2023.
- Agence Ecofin — « Le Tchad et le Cameroun signent un accord pour améliorer leur interconnexion », 19 mai 2025.
- Alwihda Info — conférence de presse du ministre tchadien des Postes et des Technologies, 18 mai 2025.
- Agence Ecofin — « Tchad-Nigeria : le projet BRIDGE au cœur de l’interconnexion par fibre optique », 21 septembre 2026.
- Service européen pour l’action extérieure — lancement des travaux de la dorsale transsaharienne à fibre optique au Tchad.
- EcoMatin — « Câble ACE : le point d’atterrissement de Orange Cameroun toujours en attente », 24 août 2020.
- Submarine Networks — fiche du système ACE (liste des pays desservis).
- Observatoire de Cybersécurité du Cameroun — Comment Internet arrive au Cameroun.
- Observatoire de Cybersécurité du Cameroun — Ce que l’on sait des coupures du réseau au Cameroun.
- Agence de régulation des télécommunications — Observatoire annuel 2024 du marché des communications électroniques (revenus de l’opérateur transport, tableau 3 ; concession de transport, section II.F).
- Investir au Cameroun — résultats 2025 de Camtel, 1er juillet 2026.
- Caisse autonome d’amortissement — encours de la dette extérieure rétrocédée aux entreprises publiques à fin juin 2026.
- RIPE NCC — RIPEstat, interface publique de mesure du routage Internet : stat.ripe.net. Relevé des relations de transit du Tchad et de la Centrafrique effectué le 7 octobre 2026 par l’observatoire.